

Digitaler Zwilling für BargeldÜber 50 Besucherinnen und Besucher bei Vortrag zum digitalen Euro in Alsfeld
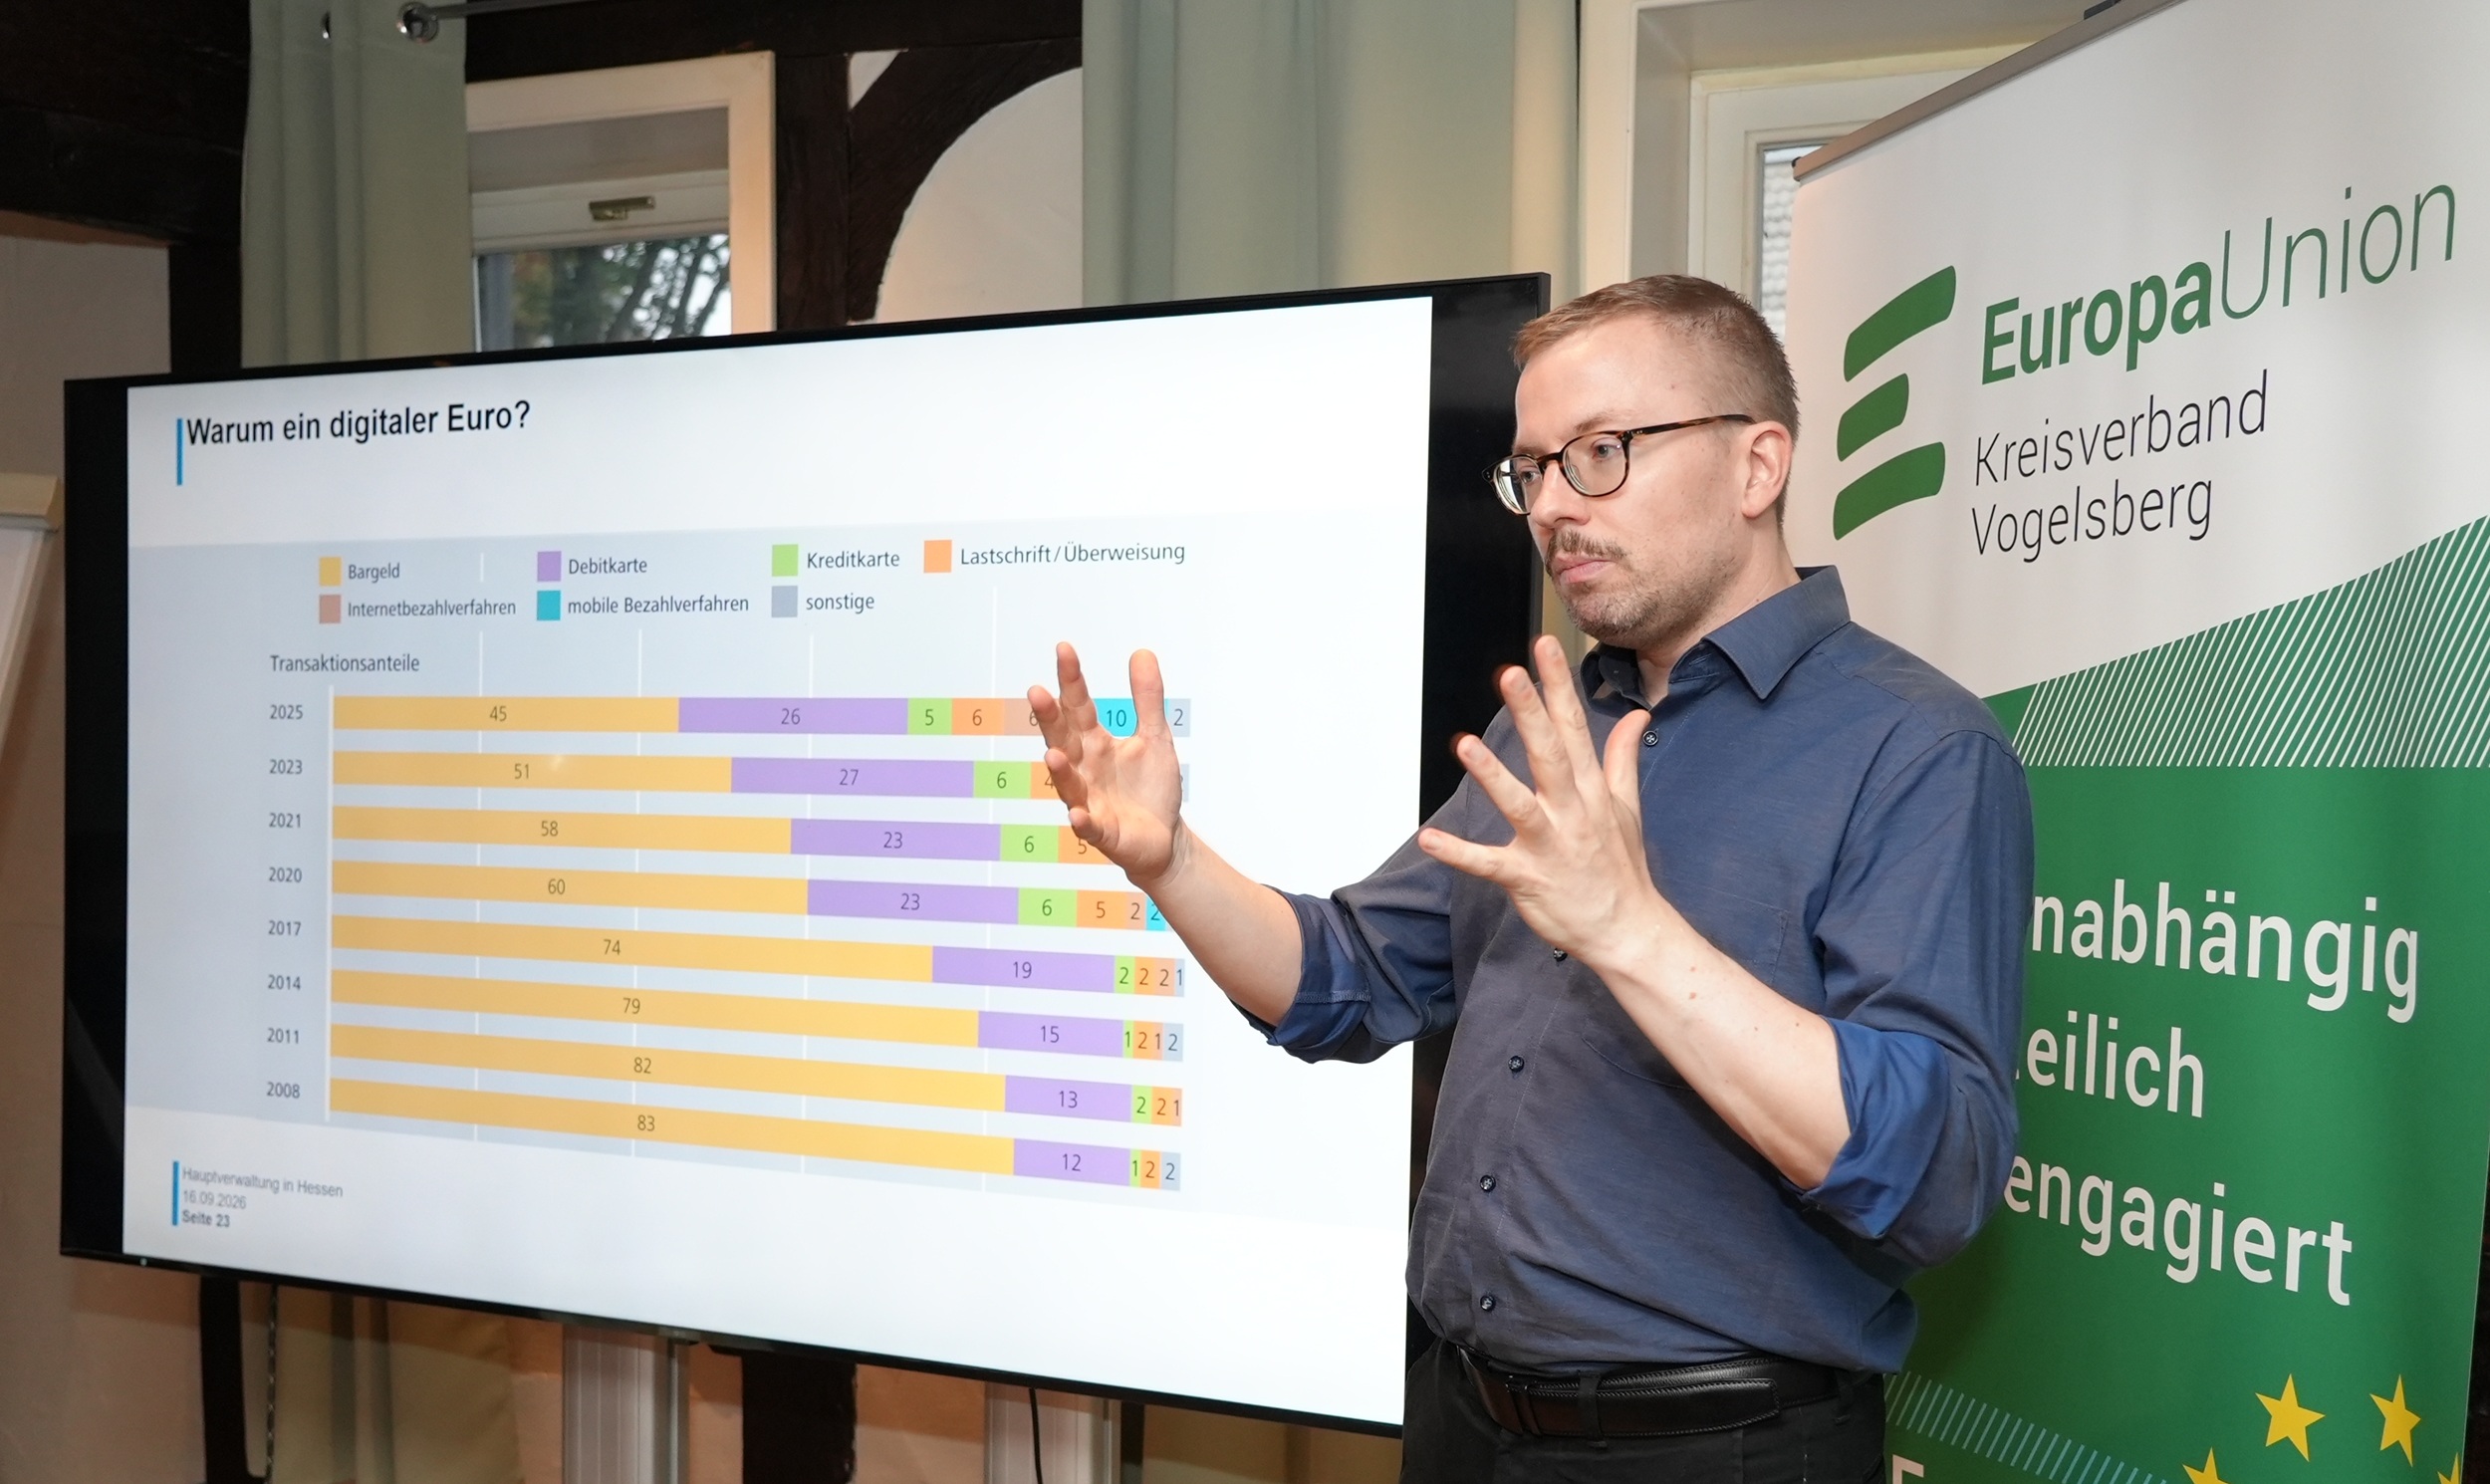
ALSFELD (ol). Mehr als 50 Interessierte haben in Alsfeld einen Vortrag über den geplanten digitalen Euro besucht. Referent Philipp Matern von der Deutschen Bundesbank erläuterte Funktionsweise, mögliche Einsatzbereiche sowie Chancen und Herausforderungen der digitalen Zahlungslösung. Nach den vorgestellten Planungen soll der digitale Euro das Bargeld ergänzen und nicht ersetzen.
Bargeld wird immer weniger genutzt und soll deshalb einen digitalen Zwilling erhalten: den digitalen Euro. Dieser soll eine europäische, staatliche Zahlungslösung bieten, die sicher, anonym und kostenlos funktioniert. Anstelle eines Geldbeutels wird dafür nur noch das Smartphone benötigt. Geplant ist die Einführung bis 2029. Eine Abschaffung des Bargeldes gehe damit jedoch keineswegs einher, heißt es in einer Pressemitteilung des Regierungspräsidiums Gießen.
Was die Einführung des digitalen Euros für den Alltag bedeutet, welche Chancen und Herausforderungen damit verbunden sind und welche Rolle Bargeld künftig spielt, darüber referierte Philipp Matern in Alsfeld. Er arbeitet im Stab des Präsidenten der Hauptverwaltung in Hessen der Deutschen Bundesbank, die mit der Umsetzung dieses europäischen Projektes betraut ist. Über 50 Personen folgten dem Vortrag „Der digitale Euro – Digital bezahlen im digitalen Zeitalter“, der gemeinsam vom Europe Direct Gießen beim Regierungspräsidium Gießen, der Hessischen Landeszentrale für politische Bildung, der Deutschen Bundesbank und der Europa-Union Vogelsberg organisiert wurde.
Mit dem digitalen Euro soll eine souveräne, staatlich organisierte Zahlungslösung entstehen, die losgelöst von den amerikanisch dominierten bestehenden privatwirtschaftlichen Systemen funktioniert. Der von der Europäischen Zentralbank herausgegebene digitale Euro wäre eine gleichwertige Ergänzung zum Bargeld, nur eben digital. Weitere Vorteile: Die Effizienz des Bezahlvorgangs werde gehoben und weniger Daten erhoben. Der digitale Euro sei zudem inklusiver, weil er eine Offline- und eine Online-Variante biete, erklärte Matern. Die Online-Nutzung funktioniere ähnlich wie bei bekannten Bezahlsystemen wie etwa Paypal. Die Offline-Variante benötige keinen Internetanschluss. Denn die Idee ist es, dass Verbraucherinnen und Verbraucher ihr Geld in Form eines digitalen Guthabens beispielsweise auf einer Smartphone-App oder Karte hinterlegt haben.
Eine Transaktion könnte dann per Auflegen auf ein Lesegerät im Geschäft oder im Privatbereich von Smartphone zu Smartphone erfolgen. Das Be- und Entladen der Guthaben soll auch an Bankautomaten ermöglicht, eine Aufladegrenze eingebaut werden. Für Banken soll eine gesetzliche Verpflichtung bestehen, diese Dienstleistung anzubieten. Da der digitale Euro zudem als gesetzliches Zahlungsmittel gilt, bestehe beispielsweise im Handel und Gewerbe eine Annahmepflicht. Privatpersonen ist es freigestellt, das Zahlungssystem zu nutzen.
„Wir hoffen, dass die gesetzlichen Grundlagen dafür bis Ende 2026 geschaffen sind“, erklärte Referent Matern zur Zeitplanung. Bis 2029 sollen alle technischen Fragen geklärt sein und die Vorbereitungen der Zentralbanken und Gesetzeber stehen. Zunächst ist die Einführung nur in den Euro-Ländern geplant, eine spätere Erweiterung auf die EU-Länder und darüber hinaus ist denkbar.
Auch interessant:
Schreibe einen Kommentar
Bitte logge Dich ein, um als registrierter Leser zu kommentieren.
Einloggen Anonym kommentieren